Você já recebeu uma nota fiscal com campos que nunca tinha visto antes, como CBS e IBS, e ficou sem saber se precisava fazer alguma coisa? Esse é o primeiro sinal prático da Reforma Tributária dentro da sua empresa.
A Reforma Tributária do Consumo vai substituir PIS, Cofins, ICMS e ISS por dois tributos novos, a CBS e o IBS, além de reduzir o IPI e criar o Imposto Seletivo. A mudança começa em 2026, de forma gradual, e afeta diretamente como sua empresa calcula custo, preço e fluxo de caixa.
Em resumo:
- Em 2026, a CBS e o IBS aparecem nas notas fiscais em caráter de teste, sem custo extra para quem cumprir as obrigações acessórias.
- Em 2027, PIS e Cofins acabam, a CBS passa a valer de verdade e o Imposto Seletivo deve entrar em vigor.
- Entre 2029 e 2032, ICMS e ISS são reduzidos aos poucos até sumirem em 2033.
- Empresas do Simples Nacional têm prazos próprios, com a NFS-e Nacional obrigatória a partir de novembro de 2026.
O que é a Reforma Tributária do Consumo?
A Reforma Tributária do Consumo é a mudança, prevista na Emenda Constitucional 132/2023 e detalhada na Lei Complementar 214/2025, que substitui cinco tributos sobre consumo por um modelo mais simples. No lugar de PIS, Cofins e, depois, ICMS e ISS, o Brasil passa a ter a CBS (federal) e o IBS (dividido entre estados e municípios), formando o chamado IVA Dual.
Segundo o documento oficial de perguntas e respostas do Ministério da Fazenda, os dois pilares do novo sistema são a não cumulatividade plena, em que o imposto pago na compra vira crédito, e a tributação no destino, em que o imposto é recolhido onde o produto ou serviço é consumido, não onde a empresa está instalada.
Por que isso pesa no caixa da sua empresa?
A não cumulatividade plena muda a lógica do custo. Hoje, parte do imposto pago na compra de insumos se perde ao longo da cadeia, encarecendo o preço final. No novo modelo, esse valor pode virar crédito e abater o imposto devido na venda, desde que a nota fiscal, o cadastro do fornecedor e a classificação do produto estejam corretos.
Empresas organizadas, com cadastros limpos e fornecedores regulares, tendem a recuperar mais crédito e proteger a margem. Empresas desorganizadas correm o risco de pagar mais do que deveriam ou de descobrir tarde demais que estavam precificando errado.
A mudança de origem para destino também exige atenção redobrada de quem vende para outros estados, opera e-commerce ou atende clientes em várias regiões, porque a carga tributária pode variar conforme o local de consumo do cliente.
O que muda em 2026: ano de teste ou ano de risco?
Em 2026, as notas fiscais passam a destacar CBS de 0,9% e IBS de 0,1%, mas isso não significa pagar mais imposto. De acordo com comunicado conjunto da Receita Federal e do Comitê Gestor do IBS, a empresa que cumprir as obrigações acessórias corretamente fica dispensada de recolher esses valores: a apuração de 2026 é só um teste do sistema, sem efeito financeiro direto.
O risco real de 2026, portanto, não é pagar mais imposto, é errar a emissão da nota fiscal, atrasar a atualização do ERP ou deixar de ajustar cadastros, o que pode gerar retrabalho e exposição fiscal mais à frente.
Cronograma resumido.
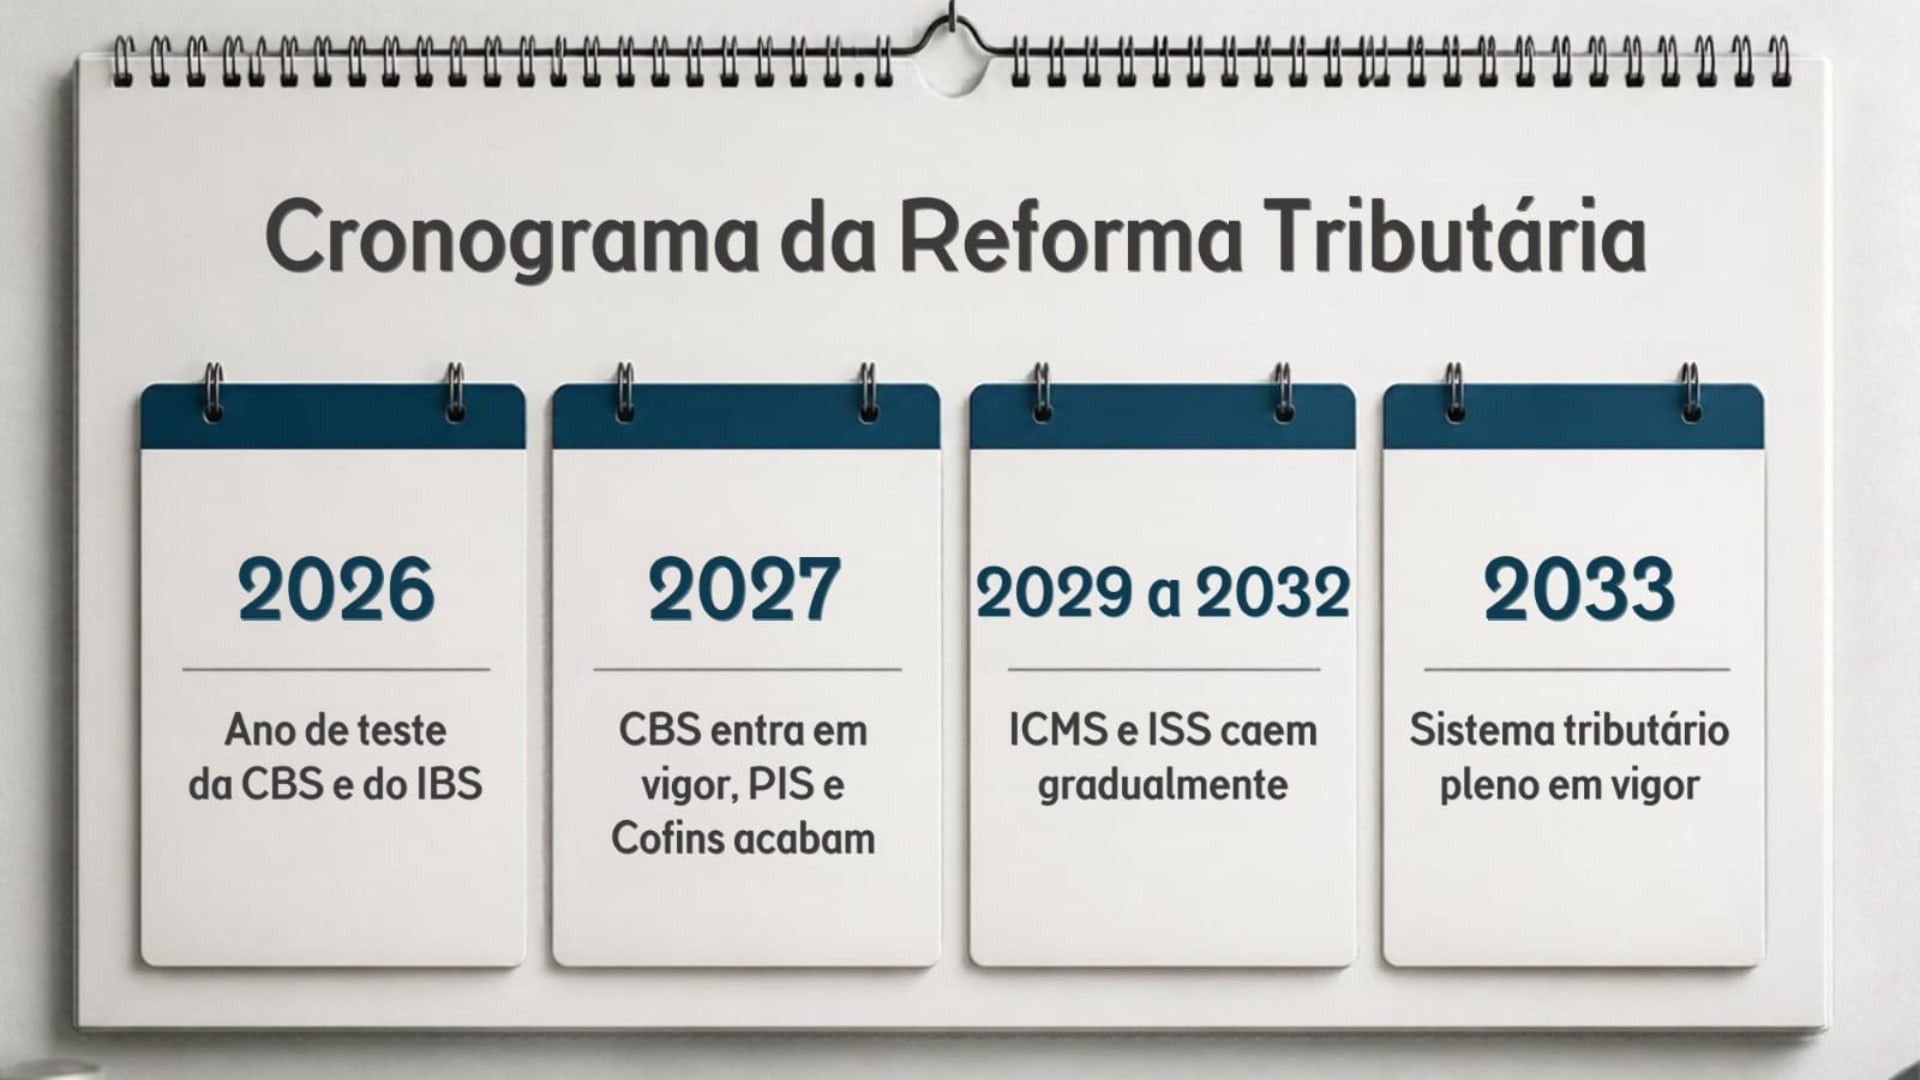
2026: CBS (0,9%) e IBS (0,1%) aparecem nas notas em caráter de teste; dispensa de recolhimento para quem cumpre as obrigações acessórias.
2027: fim de PIS e Cofins, CBS passa a valer de forma efetiva, IPI zerado (exceto Zona Franca de Manaus) e previsão de início do Imposto Seletivo.
2029 a 2032: ICMS e ISS reduzidos gradualmente (9/10, 8/10, 7/10 e 6/10 das alíquotas atuais), com o IBS crescendo na mesma proporção.
2033: sistema novo em vigor pleno; extinção definitiva de ICMS e ISS.
O que ainda não está definido para 2027?
Dois pontos importantes para o planejamento financeiro de 2027 ainda estão em aberto. A alíquota de referência da CBS depende de cálculo técnico que passa pelo Tribunal de Contas da União e só deve ser fixada pelo Senado no fim de 2026. As alíquotas do Imposto Seletivo também não foram publicadas, o que pode atrasar sua cobrança para depois de janeiro de 2027.
Isso significa que qualquer número de alíquota de CBS que você ler até o fim de 2026 é estimativa, não valor oficial. Vale revisar este planejamento assim que o Senado publicar a alíquota definitiva.
O que muda para quem é do Simples Nacional?
Para a maioria das PMEs atendidas por uma empresa júnior, o Simples Nacional é o regime mais comum, e ele também entra na reforma, com prazos próprios. Segundo o material de perguntas e respostas do Sebrae sobre a reforma, o Simples continua existindo, mas o optante pode escolher recolher CBS e IBS fora da guia única (DAS), pelo regime regular, quando isso for vantajoso para aproveitar créditos melhor.
Na emissão de documentos fiscais, a Receita Federal confirmou em 2026 que empresas de micro e pequeno porte do Simples passam a ser obrigadas a usar a NFS-e no Padrão Nacional a partir de 1º de novembro de 2026, com os campos de IBS e CBS valendo plenamente a partir de 1º de janeiro de 2027.
Um ponto sensível para quem vende para outras empresas: o crédito que o cliente consegue aproveitar ao comprar de uma empresa do Simples é limitado ao valor efetivamente recolhido dentro do regime único, o que pode pesar na negociação com clientes maiores.
Como se preparar desde já?
1. Atualize e integre o ERP: confirme com o fornecedor do sistema se ele já suporta os novos campos fiscais de IBS e CBS e em que prazo a atualização será entregue.
2. Revise cadastros de produtos, serviços e fornecedores: priorize os itens de maior faturamento, maior margem ou maior risco fiscal.
3. Converse com a contabilidade sobre simulações: peça análises por produto, cliente, fornecedor e canal de venda, para enxergar onde a margem pode mudar.
4. Reavalie a formação de preço: observe fornecedor, insumo, canal de venda e possibilidade de crédito, não apenas custo direto e margem desejada.
5. Prepare o fluxo de caixa: mesmo no período de teste, acompanhe documentos e prazos para evitar descasamentos entre pagamento e recuperação de crédito.
Erros comuns na adaptação
- Deixar a atualização do sistema fiscal para o último trimestre de 2026.
- Cadastrar produtos e serviços sem revisar a classificação fiscal.
- Tratar a reforma como assunto só da contabilidade, sem envolver compras e comercial.
- Usar como alíquota definitiva um número que ainda é estimativa.
Exemplo prático: o impacto na margem de um pequeno comércio.
Exemplo ilustrativo. Imagine uma loja que compra insumos de vários fornecedores e hoje perde parte do crédito tributário por notas mal emitidas. Com a não cumulatividade plena, se a loja organizar cadastros e passar a exigir notas corretas dos fornecedores, ela pode recuperar mais crédito do que recupera hoje, o que abre espaço para reduzir o preço final ou aumentar a margem sem mexer no volume de vendas. O inverso também é verdadeiro: sem organização, a loja pode continuar perdendo crédito e descobrir isso apenas quando a margem já tiver caído.
Como a JR trata esse desafio?
A JR Consultoria UFPR ajuda empresas a organizar a estrutura financeira antes que mudanças como essa cheguem com urgência, com foco em fluxo de caixa, formação de preço e controle de custos. Conheça a solução de Estratégia Financeira da JR Consultoria e, se quiser começar pela organização do dia a dia, baixe o e-book gratuito sobre controle financeiro para pequenas empresas.
Perguntas frequentes.
A Reforma Tributária já está valendo em 2026?
Em parte. As notas fiscais já destacam CBS e IBS desde 2026, mas em caráter de teste. Quem cumpre corretamente as obrigações acessórias fica dispensado de recolher esses valores neste ano, então o impacto financeiro direto só começa a valer de 2027 em diante.
Minha empresa do Simples Nacional precisa fazer algo agora?
Sim. A NFS-e no Padrão Nacional passa a ser obrigatória para micro e pequenas empresas a partir de novembro de 2026, e os campos de IBS e CBS valem plenamente a partir de janeiro de 2027. Vale confirmar com o contador se o sistema de emissão já está adequado.
O ICMS e o ISS acabam de uma vez?
Não. Entre 2029 e 2032, as alíquotas de ICMS e ISS caem aos poucos, enquanto o IBS cresce na mesma proporção. A extinção definitiva dos dois tributos só ocorre em 2033, quando o novo sistema passa a valer integralmente.
Quanto tempo as empresas brasileiras gastam hoje com burocracia tributária?
O último dado comparável, do relatório Doing Business do Banco Mundial, de 2019, apontava 1.501 horas por ano em empresas brasileiras, o maior tempo entre os países analisados. O relatório foi descontinuado em 2021, por isso não há número mais recente oficial, mas a lógica que motivou a reforma é justamente reduzir esse tempo.
Próximo passo.
A Reforma Tributária é longa, mas a preparação não precisa ser. Quem organiza cadastros, revisa preços e acompanha o fluxo de caixa antes da virada de 2027 chega à transição com mais controle e menos sobressalto. Se você já pensa em arrumar as finanças da empresa, veja também como separar as finanças pessoais da sua empresa e como planejar e controlar o fluxo de caixa.
Se quiser entender como a reforma pode afetar o custo, o preço e o caixa do seu negócio, fale com a JR Consultoria UFPR e agende uma conversa inicial gratuita.